
Bombe James Bond
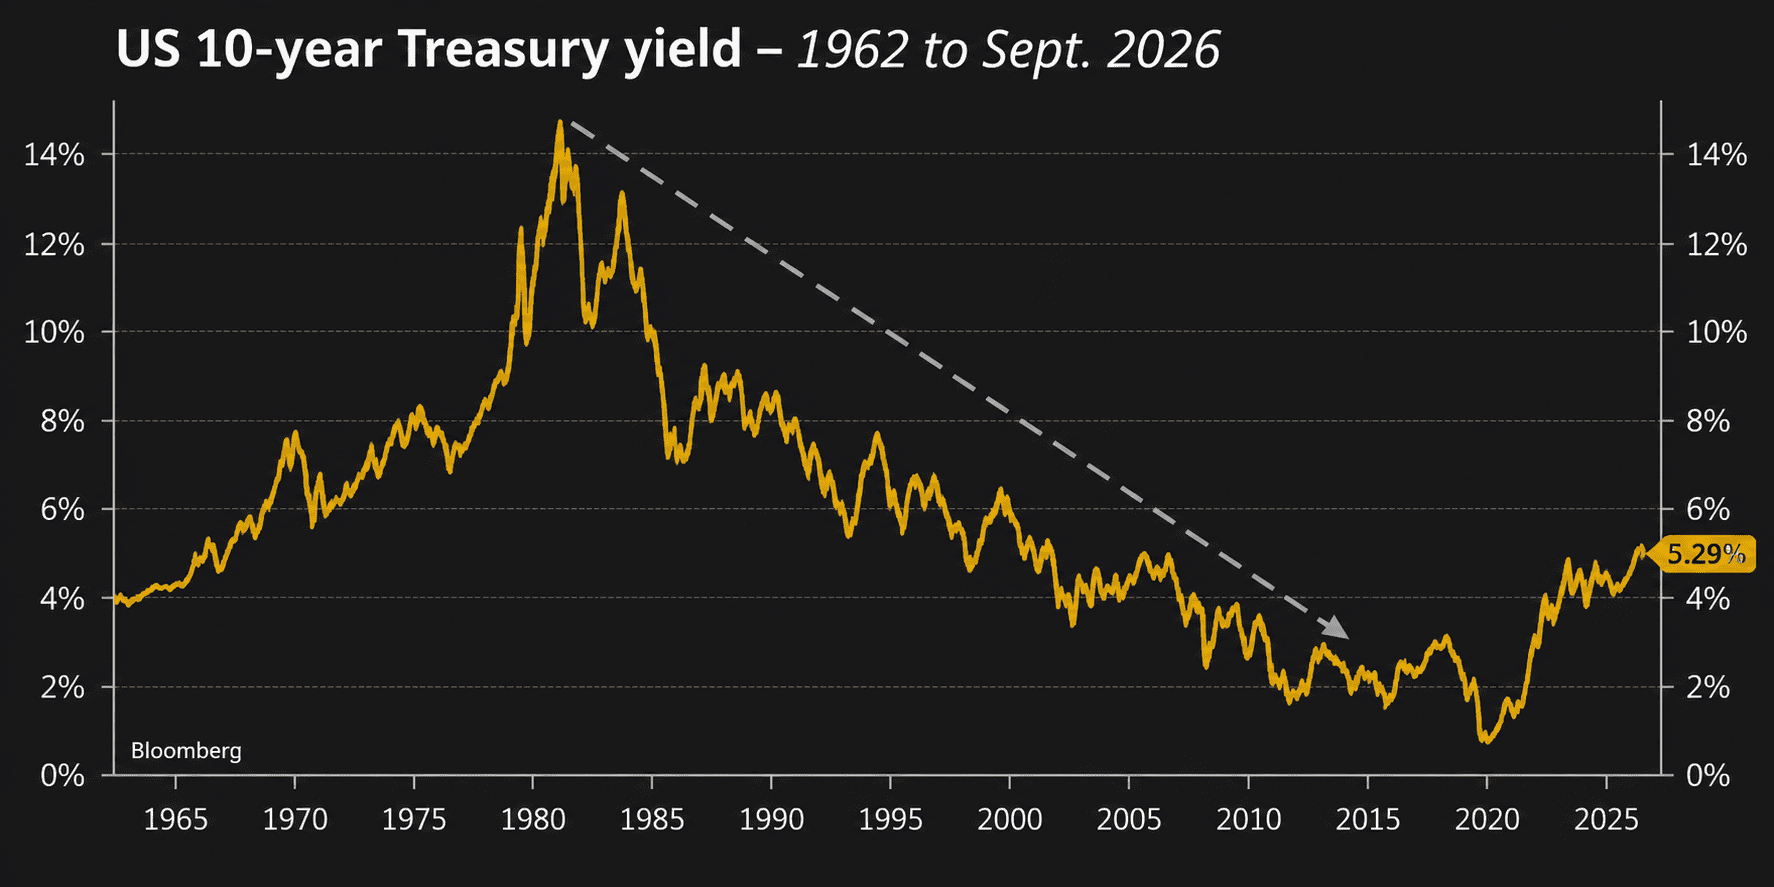
La grande majorité des acteurs du secteur financier (y compris l'ensemble du personnel actuel de DM) ont évolué exclusivement dans un contexte de baisse des taux d'intérêt. Certes, cette tendance a connu des revirements de situation et des périodes de resserrement monétaire temporaire de la part des banques centrales, mais globalement, nous avons tous investi dans un contexte de diminution du coût du capital et de faible concurrence pour les investissements. Compte tenu des nombreux éléments récents, il semble fort probable que cette conjoncture favorable soit maintenant terminée.
Au troisième trimestre, le rendement des obligations du Trésor américain à 10 ans a franchi la barre des 5 %, enregistrant sa plus forte hausse trimestrielle en plus de trente ans. La Réserve fédérale américaine a relevé son taux directeur pour la première fois depuis les mesures prises pour contenir la flambée inflationniste post-Covid. La hausse des taux d'intérêt a un impact direct sur l'économie réelle, renchérissant les coûts pour les consommateurs, notamment les prêts hypothécaires et les prêts automobiles, et alourdissant le fardeau des entreprises dont la dette arrive à échéance ou qui souhaitent emprunter pour financer leur croissance, des acquisitions ou des rachats d'actions.
La hausse des rendements obligataires a également des répercussions sur les actions, en offrant une alternative plus intéressante pour les capitaux des investisseurs et en accélérant l'actualisation des flux de trésorerie futurs. Bien que la solidité des bénéfices ait permis aux marchés publics d'absorber en grande partie la récente flambée des rendements, notre équipe d'investissement est pleinement consciente qu'un nouveau régime de taux pourrait non seulement peser sur la croissance des bénéfices à venir, mais aussi influencer l'évaluation de ces revenus.
Comment en sommes-nous arrivés là ?
Les hausses de taux s'expliquent souvent par l'anticipation d'une croissance future plus forte, le marché obligataire se projetant sur une période où une activité économique soutenue pourrait engendrer de l'inflation, nécessitant un resserrement de la politique monétaire. Bien que la croissance soit actuellement modeste, certains prévoient que la généralisation de l'intelligence artificielle entraînera un gain de productivité et une forte impulsion économique. Si cela peut se produire, l'autre aspect de cette hypothèse – le remplacement des travailleurs par la technologie – devrait avoir un effet désinflationniste, se traduisant par une baisse, et non une hausse, des rendements obligataires.
Bien sûr, dans l'immédiat, l'inflation s'est réveillée au moment même où les banquiers centraux commençaient à se croire à l'origine de ce fléau de la pandémie (comme l'a dit un observateur : « La Fed en avait fini avec l'inflation, mais l'inflation n'en avait pas fini avec la Fed »). Malheureusement, presque toutes les grandes orientations politiques de l'administration américaine actuelle ont exercé une pression à la hausse sur les prix à la consommation. Droits de douane ? Renchériment des importations. Expulsions ? Réduction de la main-d'œuvre à bon marché. Guerre ? Il est inutile de s'étendre sur l'impact du conflit au Moyen-Orient sur les prix de l'énergie, et notamment sur ceux du diesel, carburant essentiel à l'économie.
Une autre explication possible de la hausse des taux est une révolte collective contre la croissance rapide et désormais autoentretenue de la dette publique. Le coût net des intérêts a récemment dépassé les dépenses de défense, de santé et de Medicare pour devenir le deuxième poste de dépenses du budget américain et, si les taux continuent d'évoluer au même rythme, il ne faudra pas longtemps avant qu'il ne concurrence la sécurité sociale pour la première place. Ce frein improductif sera encore aggravé par un déficit qui devrait augmenter de plus de 10 % en 2026.
Bien que le gouvernement américain ne fasse jamais défaut sur sa dette, il peut assurément déprécier le dollar en créant de la monnaie pour honorer ses obligations. Il n'est donc pas surprenant que le marché obligataire exige une compensation supplémentaire pour cette éventualité. Un indice pour déterminer si cela se produit réellement réside dans le taux d'intérêt réel, soit la différence entre le rendement nominal des obligations et le taux d'inflation. Alors que le rendement réel de l'obligation du Trésor américain à 10 ans était inférieur à 2 % en mai dernier, il avoisine désormais les 3 %, ce qui indique que le marché exige une meilleure rémunération pour détenir une obligation du gouvernement américain. Si cela peut refléter des anticipations de croissance économique plus élevées, cela pourrait également indiquer un besoin accru de compensation du risque. D'ailleurs, la dernière fois que le rendement réel a atteint 3 % remonte à octobre 2008, période où le monde s'inquiétait, à juste titre, de la viabilité de l'ensemble du système financier mondial.

Y a-t-il nécessairement un aspect lié à l'IA, n'est-ce pas ?
Bien sûr que oui ! Il s'avère que les hyperscalers et autres acteurs de l'infrastructure, qui s'efforcent de développer l'écosystème de l'intelligence artificielle, sont devenus les principaux concurrents des gouvernements pour l'obtention de capitaux d'emprunt. Initialement, la majeure partie des dépenses d'investissement en IA était couverte par les flux de trésorerie internes des géants de la technologie, mais l'ampleur de ces investissements a maintenant épuisé cette source de financement, les obligeant à emprunter des centaines de milliards de dollars supplémentaires.
En juin, JPMorgan Chase estimait que 4 100 milliards de dollars de dette liée à l'IA seraient émis d'ici 2030, les intervenants de l'industrie cherchant à achever la construction de centres de données et à accroître leur capacité de calcul. Comme l'ont appris de nombreux cours d'introduction à l'économie, lorsque la demande augmente, le prix augmente aussi ; ou, dans ce cas précis, l'appétit sans précédent pour l'emprunt contribue indéniablement à faire grimper le coût du crédit.
Avec des rendements obligataires au plus haut en 25 ans, le fardeau financier des développeurs d'IA est soudainement beaucoup plus lourd qu'il n'y paraît il y a quelques mois. Alors que les géants de l'infonuagique n'ont généralement pas à payer de prime de risque élevée sur leur dette, ce n'est pas le cas des acteurs de deuxième et troisième rang, auxquels le marché exige désormais une compensation substantielle. Dans un rapport récent, l'agence de notation Moody's a déclaré : « Nous sommes de plus en plus préoccupés par les 3 500 milliards de dollars de passifs des géants du nuage qui vont bientôt figurer dans leurs bilans (dont 2 500 milliards pour Anthropic et OpenAI), ainsi que par la nature circulaire des revenus et des transactions. De son côté, Standard & Poor's a noté : « Chaque fois que nous analysons ce secteur en profondeur, nous constatons que les dépenses d'investissement augmentent plus rapidement que prévu, que les financements deviennent plus complexes et moins transparents, et que le retour sur investissement prendra des années à se concrétiser. Sans surprise, certaines opérations récentes de financement par emprunt liées à l'IA ont exigé des rendements à deux chiffres pour attirer les investisseurs – bien qu'on ait beaucoup parlé du goulot d'étranglement en matière de production d'énergie auquel l'IA est confrontée, son premier grand obstacle pourrait bien être le coût du financement de son développement et de sa mise en œuvre.

Et les actions ?
Le TSX et le S&P 500 ont tous deux clôturé le mois de septembre légèrement en dessous de leurs records historiques. Comme mentionné précédemment, la croissance des bénéfices aux États-Unis a été suffisamment forte pour compenser la pression exercée par la hausse des taux d'intérêt, tandis que le TSX a profité de sa surpondération relative en producteurs de matières premières. Les rendements du troisième trimestre se sont concentrés dans les deux pays : seulement trois des dix secteurs ont affiché des gains au Canada, et le marché américain est resté stimulé par un très petit nombre de valeurs liées à l'IA. En effet, même si le S&P 500 a progressé de plus de 2 % au cours du trimestre, 76 % de ses composantes ont reculé durant cette période et, selon Citadel Securities, alors que Microsoft, Nvidia, Apple et Meta ont contribué à hauteur de 300 points à la hausse de l'indice au troisième trimestre, les 496 autres actions ont collectivement pesé sur l'indice de 150 points.
Comme le montre le graphique ci-dessus, les valeurs technologiques dominent le marché plus que jamais, tandis que les secteurs cycliques (énergie, finance, industrie, matériaux) et défensifs (santé, biens de consommation courante, services publics) sont pratiquement délaissés par les investisseurs. Cette situation est sans aucun doute exacerbée par l'essor fulgurant de la gestion passive, où les capitaux investis dans des fonds indiciels acquièrent automatiquement une part toujours plus importante des actions les plus pondérées de l'indice de référence. D'une certaine façon, le véhicule d'investissement censé offrir aux investisseurs la plus grande diversification possible s'est transformé en un pari très concentré et risqué.
Compte tenu de ces éléments, nous continuons d'accroître la diversification de nos mandats d'investissement en actions et de réduire notre exposition aux secteurs que nous jugeons potentiellement à risque. Au Canada, cela s'est traduit par une diminution de notre allocation au secteur bancaire en raison de préoccupations liées à l'évaluation et au crédit, et par un renforcement de notre portefeuille diversifié dans le secteur de l'énergie, qui devrait bénéficier à la fois de la vigueur des prix des matières premières et du programme de développement national du premier ministre Carney.
Aux États-Unis, nous avons vendu l'intégralité de notre position dans Meta au début du quatrième trimestre, après la forte hausse du cours de l'action suite au lancement de son agent d'IA Muse. En septembre, on a coupé nos profits sur Microsoft. Pour l'instant, nous avons gardé ce capital en argent comptant, mais nous prévoyons de le réinvestir bientôt dans des entreprises qui ont pris du retard dans la course à la technologie. Avec des rendements obligataires à des niveaux historiquement élevés et contribuant enfin de manière significative au rendement du portefeuille, nous avons également commencé à rééquilibrer les portefeuilles comportant des allocations à revenu fixe. Si vous souhaitez discuter de cette opportunité ou de l'un des points mentionnés ci-dessus, n'hésitez pas à communiquer avec votre conseiller en gestion de patrimoine.